
Centroamérica & Mundo


Por: Revistaeyn.com
En un mundo donde las crisis energéticas, la inflación, las tensiones comerciales y la incertidumbre financiera complican las decisiones de gobiernos, empresas e inversionistas, el Premio Nobel de Economía 2026 ha reconocido a dos economistas que dedicaron buena parte de sus carreras a resolver una pregunta fundamental: ¿cómo estabilizar una economía cuando las herramientas tradicionales parecen dejar de funcionar?
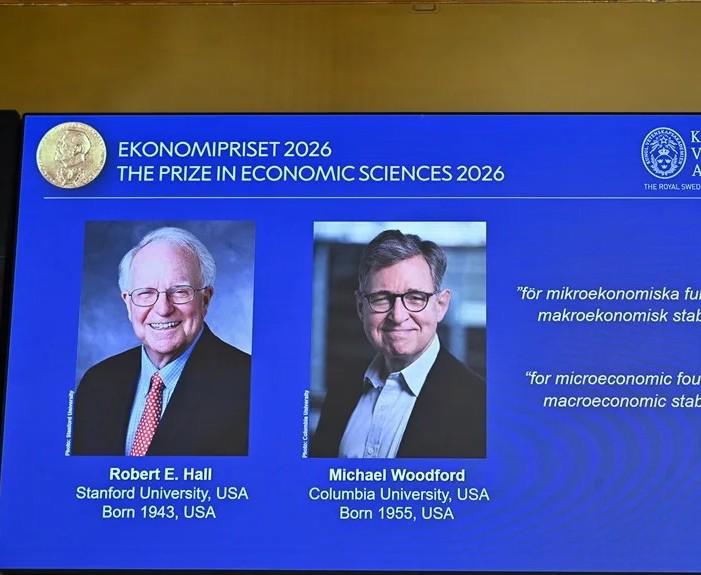
Los estadounidenses Robert E. Hall y Michael Woodford fueron distinguidos este lunes 12 de octubre por la Real Academia Sueca de Ciencias por sus contribuciones a los fundamentos microeconómicos de la estabilización macroeconómica.
Aunque la formulación parece reservada a los especialistas, sus implicaciones alcanzan a millones de personas: desde las familias que deciden cuánto consumir o ahorrar hasta los bancos centrales que establecen las tasas de interés y los gobiernos que intentan evitar una recesión.
La Academia Sueca sostiene que sus investigaciones permitieron desarrollar modelos capaces de mejorar la eficacia de las políticas fiscales y monetarias, reducir las fluctuaciones económicas y comprender mejor cómo reaccionan los distintos actores ante situaciones de crisis.
La principal innovación consiste en reconocer que la estabilidad económica no depende únicamente de las decisiones de los gobiernos o de los bancos centrales, sino también de las expectativas que tienen las familias y las empresas sobre el futuro.
Esta perspectiva ayudó a construir un nuevo marco para comprender la inflación, el consumo y los ciclos económicos, que actualmente utilizan instituciones responsables de la política económica en numerosos países.
La idea central que conecta las investigaciones de Hall y Woodford es que las grandes variables económicas —como el consumo, el empleo, la producción o la inflación— son resultado de millones de decisiones individuales que cambian según las expectativas sobre el futuro.
Una familia no decide cuánto gastar considerando exclusivamente su ingreso actual. También evalúa si conservará su empleo, si sus ingresos aumentarán o si enfrentará mayores dificultades económicas.Del mismo modo, una empresa no determina sus precios o inversiones únicamente en función de sus costos presentes.
También considera la evolución prevista de la demanda, las tasas de interés, los salarios y los precios de sus competidores. Por esa razón, una decisión de política económica puede producir resultados distintos según la interpretación que hagan de ella los consumidores y las empresas.
Por ejemplo, una reducción de las tasas de interés puede abaratar el crédito e incentivar el consumo y la inversión. Pero si los hogares temen perder sus empleos o las compañías anticipan una caída prolongada de las ventas, la respuesta puede ser mucho más limitada.
A la inversa, si las empresas consideran que la inflación continuará elevada, pueden ajustar anticipadamente sus precios, contribuyendo a mantener las presiones inflacionarias.
La consecuencia es decisiva: para estabilizar la economía no basta con modificar las tasas de interés o el gasto público. También importa comprender y orientar, mediante políticas creíbles, las expectativas sobre el futuro.
Los avances reconocidos por el Nobel tienen sus raíces en uno de los grandes problemas económicos del siglo XX.
Durante décadas, las políticas inspiradas en el economista británico John Maynard Keynes habían sostenido que los gobiernos podían amortiguar las recesiones mediante una combinación de mayor gasto público y menores tasas de interés.
Cuando la actividad económica se desaceleraba, esas medidas buscaban estimular la demanda y sostener el empleo. Durante períodos de expansión excesiva, las autoridades podían adoptar medidas contrarias para moderar la inflación.
Sin embargo, las crisis petroleras de la década de 1970 pusieron en evidencia las limitaciones de los modelos empleados entonces. Las economías occidentales enfrentaron simultáneamente inflación elevada, crecimiento débil y desempleo, una combinación conocida como estanflación.
Los modelos tradicionales tenían dificultades para explicar por qué las medidas de estímulo no lograban recuperar el empleo y, en determinadas circunstancias, agravaban las presiones sobre los precios.
El problema no era necesariamente que toda intervención económica resultara inútil, sino que muchos modelos suponían relaciones relativamente estables entre variables como la inflación y el desempleo, sin incorporar suficientemente los cambios en las decisiones de los agentes económicos.
Hall y Woodford contribuyeron, desde investigaciones diferentes y complementarias, a superar esa limitación.
Robert E. Hall, nacido en 1943 y profesor de la Universidad de Stanford, realizó una contribución fundamental a finales de los años setenta.
En una investigación publicada en 1978, desarrolló un modelo sobre el comportamiento del consumo que incorporaba explícitamente las expectativas de los hogares respecto de sus ingresos futuros.
Su trabajo mostró que, bajo determinadas condiciones, las variaciones del consumo responden a información nueva que no podía anticiparse con los datos disponibles.
Esto modificó la forma de comprender el gasto de los hogares. En lugar de asumir que las familias consumen una proporción relativamente estable de sus ingresos corrientes, su investigación destacó que muchas decisiones dependen de los recursos que esperan disponer a lo largo del tiempo.
En un estudio posterior, realizado junto con Fredric Mishkin en 1982, encontró que alrededor del 80% de los hogares analizados presentaba comportamientos compatibles con ese enfoque, mientras que el resto tenía patrones más vinculados a sus ingresos inmediatos.
El hallazgo también introdujo una distinción importante: no todas las familias tienen capacidad para suavizar su consumo mediante el ahorro o el crédito. Para la política económica, esto significa que una misma medida fiscal o monetaria no necesariamente produce efectos iguales sobre todos los hogares.
Michael Woodford, nacido en 1955 y profesor de la Universidad de Columbia, desarrolló una segunda contribución decisiva. Su trabajo permitió integrar los comportamientos de consumidores y empresas en un marco macroeconómico que explica cómo las decisiones de política monetaria afectan la actividad y la inflación.
En 2003 presentó una formulación particularmente influyente de los modelos neokeynesianos, que posteriormente se convirtieron en una referencia para el análisis de las políticas de estabilización.
Estos modelos incorporan la manera en que las empresas determinan sus precios, la respuesta del consumo ante cambios en las tasas de interés y el papel de las expectativas en las decisiones económicas.
Uno de sus aportes más relevantes consiste en explicar por qué los bancos centrales pueden influir en la economía no solo mediante sus decisiones presentes, sino también a través de las señales que transmiten sobre sus políticas futuras.
Si las empresas y los hogares consideran creíble que la inflación disminuirá, esas expectativas pueden contribuir a moderar decisiones de precios, salarios y gasto. Pero si la autoridad monetaria pierde credibilidad, controlar la inflación puede requerir medidas más restrictivas, con mayores costos para la actividad y el empleo.
Esta perspectiva ayudó a dar relevancia a la comunicación de los bancos centrales, sus objetivos de inflación y las orientaciones sobre la trayectoria futura de las tasas de interés.
La estabilidad, desde este enfoque, no depende exclusivamente del instrumento monetario utilizado, sino también de la confianza en la capacidad de las instituciones para cumplir sus compromisos.
La Academia Sueca destacó que los modelos derivados de estas investigaciones han contribuido a mejorar las respuestas de política económica frente a grandes perturbaciones, entre ellas la pandemia y las crisis energéticas recientes.
Su utilidad reside en ofrecer herramientas para distinguir la naturaleza de cada crisis y evaluar las consecuencias de distintas intervenciones.
Una recesión provocada por una caída del consumo no plantea los mismos desafíos que una crisis originada por el encarecimiento de la energía.
En el primer caso, una reducción de las tasas de interés o determinadas medidas fiscales pueden ayudar a recuperar la demanda. En el segundo, estimular indiscriminadamente el gasto puede agravar la inflación si la producción continúa limitada por problemas de oferta
.Los modelos neokeynesianos permiten analizar esas diferencias y estimar cómo las decisiones actuales afectan las expectativas, la producción y los precios a lo largo del tiempo. Pero no constituyen una fórmula infalible. Su capacidad de orientación depende de la calidad de los datos, los supuestos utilizados y las características institucionales de cada economía.
Tampoco pueden eliminar perturbaciones externas ni resolver por sí solos problemas estructurales de productividad, endeudamiento o desigualdad.
La contribución central es ofrecer un marco más consistente para evaluar alternativas y reducir el riesgo de que una política diseñada para corregir un desequilibrio termine agravando otro.
Las investigaciones de Hall y Woodford ayudan a comprender por qué las respuestas deben considerar tanto la naturaleza de los shocks como las expectativas de los agentes económicos.
También ponen de relieve la importancia de la credibilidad fiscal, la calidad de la comunicación institucional y la consistencia de las decisiones públicas.
Hall y Woodford compartirán los 12 millones de coronas suecas, equivalentes aproximadamente a US$1,2 millones, asignados al Premio de Ciencias Económicas en memoria de Alfred Nobel.
.El reconocimiento llega en un momento en que la economía internacional vuelve a enfrentar preguntas sobre la efectividad de las políticas de estabilización frente a perturbaciones cada vez más complejas.
Y deja una conclusión especialmente relevante para gobiernos, empresas e inversionistas: la estabilidad económica no se construye únicamente con decisiones sobre tasas de interés, presupuestos o liquidez. También requiere instituciones capaces de generar expectativas creíbles sobre el futuro.
Sitio web de la Revista Estrategia & Negocios. La puerta a la realidad centroamericana para el mundo.


