
Centroamérica & Mundo


Por: Revistaeyn.com
Francia enfrenta dos presiones que estrechan su margen de maniobra. Los inversores exigen mayores rendimientos para financiar al Estado, mientras estudiantes, docentes y sindicatos reclaman más recursos para los servicios públicos.
Entre ambas demandas, el Gobierno debe construir una respuesta presupuestaria que resulte creíble para los mercados y políticamente viable.
El problema tiene dimensión europea: las dudas recaen sobre la segunda economía de la eurozona, un emisor cuyo mercado de deuda forma parte de las carteras y referencias financieras del continente.
La pregunta que organiza esta crisis es si Francia puede estabilizar sus cuentas sin profundizar el descontento social y si tiene capacidad parlamentaria para sostener las decisiones que anuncie.
La semana pasada, el rendimiento del bono francés a diez años se acercó al 4,93%, su mayor nivel desde 2002, y la diferencia frente al bono alemán superó los 150 puntos básicos, según Finect.
Ese diferencial, conocido como prima de riesgo, mide cuánto rendimiento adicional exigen los inversores por mantener deuda francesa frente a la referencia alemana.
Ciento cincuenta puntos básicos equivalen a 1,5 puntos porcentuales. Su ampliación muestra un deterioro en la percepción relativa de Francia, aunque también puede reflejar una mayor demanda de bonos alemanes como refugio.
Cuando los inversores venden un bono y su precio cae, su rendimiento aumenta. Para quienes ya lo tienen en cartera, eso puede representar una pérdida de valoración; para el Estado, señala condiciones más costosas para las próximas emisiones.
La presión no avanza en línea recta. Este martes 6 de octubre, los bonos franceses recuperaron terreno y bajaron sus rendimientos durante la negociación europea, según Dow Jones. Ese alivio modera la venta reciente, pero no resuelve las dudas presupuestarias que la desencadenaron.
Según el instituto estadístico INSEE, al cierre del segundo trimestre de 2026 la deuda pública francesa ascendía a 3,5955 billones de euros, equivalentes al 119% del PIB, frente al 117,5% del trimestre anterior.
El volumen importa, pero no determina por sí solo una crisis. También cuentan el costo de los intereses, el crecimiento de la economía, el déficit y la confianza en que las autoridades puedan estabilizar la trayectoria.
La Agence France Trésor prevé emisiones de deuda a mediano y largo plazo, netas de recompras, por 340.000 millones de euros en 2027, frente a 310.000 millones en 2026. Una parte importante responde a vencimientos que deben refinanciarse, incluidas emisiones realizadas durante las crisis sanitaria y energética.
No todo ese monto constituye deuda adicional. Sin embargo, renovar obligaciones a tasas superiores aumenta gradualmente la carga presupuestaria: la agencia proyecta 72.900 millones de euros para el costo presupuestario de la deuda del Estado en 2027, frente a 62.600 millones en 2026.
La transmisión es progresiva: el rendimiento actual del bono a diez años no se aplica de inmediato a toda la deuda existente. El encarecimiento llega a las cuentas conforme se emiten nuevos títulos y se refinancian los anteriores.
El Gobierno ha propuesto recortes de gasto y aumentos tributarios, pero carece de una mayoría parlamentaria suficiente para aprobarlos sin negociar. Las medidas sobre pensiones y salarios públicos agregan dificultades a una discusión condicionada por las elecciones presidenciales de 2027.
El gobernador del Banco de Francia, Emmanuel Moulin, advirtió que el país podría verse “asfixiado por los tipos de interés” si no sanea sus finanzas. Al mismo tiempo, sostuvo que aprobar un presupuesto que reduzca el gasto y el déficit ayudaría a recuperar la confianza.
Para los inversores, anunciar un ajuste es apenas el primer paso. Deben evaluar si podrá aprobarse, ejecutarse y mantenerse. Si dudan de esa capacidad, exigen más rendimiento; el mayor costo de financiación consume recursos y dificulta, a su vez, el equilibrio fiscal.
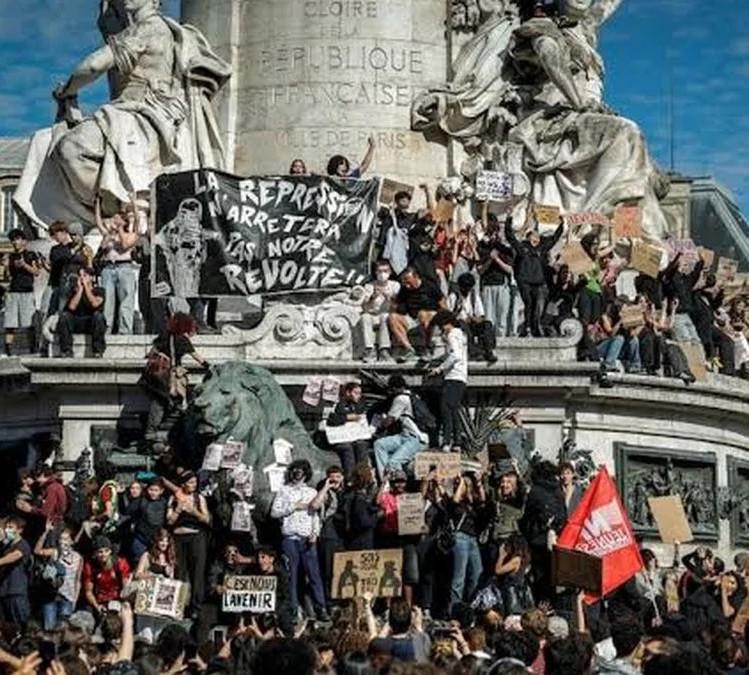
El reclamo social tiene demandas concretas. Según AP, más de un cuarto de millón de personas se manifestaron este martes para apoyar a estudiantes que piden mayor financiamiento educativo. Las protestas denuncian falta de personal e instalaciones deterioradas, y han incluido bloqueos de centros educativos y enfrentamientos con la policía.
La vulnerabilidad social también aparece en un estudio basado en los registros de 5,5 millones de personas atendidas por Les Restos du Cœur entre 2018 y 2025. Sus resultados señalan un aumento del 37% en la gran pobreza y del 62% en la precariedad residencial. Es una investigación sustentada en datos de atención de esa organización; esas cifras no significan que el 37% de la población francesa viva en pobreza extrema.
Estos indicadores ayudan a entender por qué el ajuste encuentra resistencia. La capacidad de reducir el déficit depende también de cómo se distribuyan sus costos, qué servicios se protejan y cuánto respaldo social consiga el Gobierno.
Finect recoge señales de presión en los mercados soberanos de Italia, Bélgica y Grecia, además del desplazamiento de inversores hacia deuda alemana.
El contagio puede operar por varias vías. Los gestores pueden reducir exposición a otros países que perciban fiscalmente vulnerables. Bancos, aseguradoras y fondos pueden sufrir pérdidas de valoración en sus tenencias de bonos. Y un aumento persistente de las primas soberanas puede trasladarse a condiciones más exigentes para el financiamiento empresarial.
Son mecanismos de transmisión posibles, no una secuencia inevitable. Tampoco todos los países se mueven igual: la búsqueda de refugio puede beneficiar a Alemania mientras encarece el financiamiento de otros emisores.
El Banco Central Europeo dispone del Instrumento para la Protección de la Transmisión, conocido como TPI, para responder a movimientos desordenados e injustificados que amenacen la transmisión de su política monetaria.
Su activación requiere una evaluación que incluye sostenibilidad de la deuda, políticas fiscales y macroeconómicas y cumplimiento del marco europeo. El mecanismo también contempla finalizar las compras si se considera que las tensiones persistentes responden a los fundamentos del país.
Por eso, esperar una intervención del BCE no sustituye la necesidad de una respuesta fiscal francesa.
Francia conserva acceso al mercado: la Agence France Trésor informa que, durante 2026, la demanda en sus emisiones a mediano y largo plazo ha sido 2,5 veces superior a la oferta. El desafío inmediato es financiarse a un costo sostenible y demostrar que puede ordenar sus cuentas.
Para empresarios e inversores, conviene seguir la aprobación del presupuesto, las condiciones de las próximas colocaciones y los diferenciales frente a Alemania. Allí se verá si Francia consigue recuperar confianza o si la tensión entre deuda, ajuste y demandas sociales continúa endureciendo el financiamiento europeo.
Con información de INSEE, Agence France Trésor, BCE, AP, Finect y Bolsamanía.
Sitio web de la Revista Estrategia & Negocios. La puerta a la realidad centroamericana para el mundo.


