Por: Revistaeyn.com
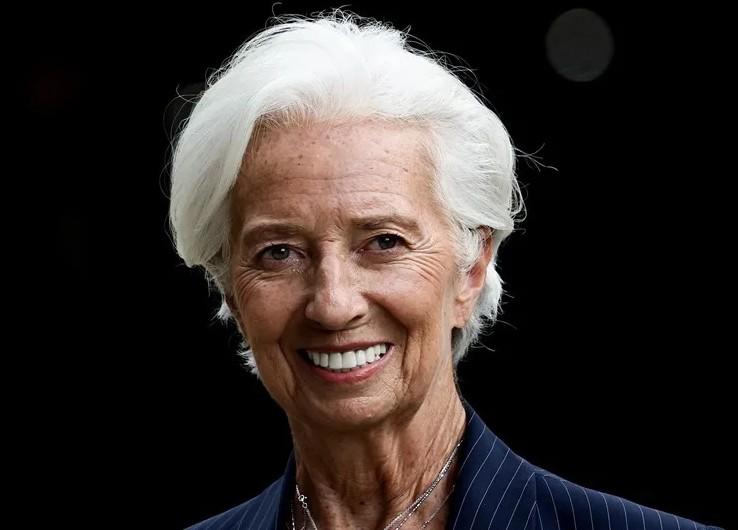
La presidenta del Banco Central Europeo (BCE), Christine Lagarde, anunció este jueves 29 de octubre que dejará su cargo el 7 de febrero de 2027, unos ocho meses antes de concluir su mandato.
La decisión abre una sucesión anticipada en una de las instituciones financieras más influyentes del mundo, precisamente cuando la eurozona enfrenta un escenario de inflación persistente, crecimiento moderado y tensiones crecientes en sus mercados de deuda soberana.
La salida de Lagarde, que dirige el organismo desde noviembre de 2019, representa mucho más que un cambio de liderazgo. Su sucesor deberá administrar una política monetaria común para 21 economías que comparten el euro, pero presentan situaciones fiscales, necesidades de financiamiento y perspectivas de crecimiento muy diferentes.
La noticia coincidió con una nueva decisión del BCE de mantener sin cambios sus tipos de interés. La tasa de depósito permaneció en el 2,50%, en un contexto de inflación que alcanzó el 3,8% interanual en septiembre, casi el doble del objetivo institucional del 2%.
El desafío no consiste únicamente en determinar si las tasas deben subir o bajar. También pasa por preservar la transmisión de la política monetaria hacia economías cuyos costos de endeudamiento están evolucionando de manera desigual.
Lagarde quiere recuperar su libertad para intervenir en política
La presidenta del BCE confirmó su salida mediante una comunicación al Consejo de Gobierno del organismo y al presidente del Consejo Europeo, António Costa.
Su mandato debía concluir a finales de octubre de 2027, pero Lagarde decidió adelantar su partida en medio de crecientes especulaciones sobre su futuro profesional y una eventual participación en el debate político de Francia.
Durante una conferencia de prensa, explicó que desea tener mayor libertad para expresarse sobre cuestiones ajenas al mandato de la autoridad monetaria. "Quiero tener la libertad de expresión y la libertad de participar en asuntos que no son de política monetaria", declaró, según Reuters.
La decisión adquiere una dimensión política porque se produce antes de las elecciones presidenciales francesas de 2027, que definirán el sucesor de Emmanuel Macron.
Lagarde, quien fue ministra de Economía y Finanzas de Francia y directora gerente del Fondo Monetario Internacional, no ha anunciado una candidatura presidencial. Sin embargo, ha expresado interés en participar en debates sobre el futuro de su país y de Europa.
Su salida anticipada también permitirá que los actuales líderes europeos intervengan en la designación del nuevo presidente del BCE antes de los comicios franceses.
El dilema del euro: una sola tasa de interés para economías diferentes
El problema de fondo que encontrará la próxima conducción del BCE es estructural y acompaña a la moneda única desde su creación.
Los países que integran la eurozona comparten una política monetaria, pero mantienen políticas fiscales nacionales y estructuras productivas distintas.
Esto significa que una misma decisión sobre tasas de interés puede producir efectos diferentes sobre Alemania, Francia, Italia, España o Grecia.
Una economía con inflación elevada puede necesitar condiciones monetarias más restrictivas. Pero otra, con crecimiento débil y mayores necesidades de refinanciamiento, puede enfrentar costos significativos cuando el crédito se encarece.
El BCE debe conciliar esas diferencias sin abandonar su mandato principal: mantener la estabilidad de precios.
El encarecimiento de la energía, vinculado al conflicto en Irán, ha vuelto a complicar ese equilibrio. Los precios energéticos presionan la inflación al alza, mientras que las tasas elevadas y el deterioro de las condiciones financieras afectan las perspectivas de inversión y crecimiento.
La propia institución reconoció este jueves que el aumento de los precios de la energía probablemente impulsará la inflación y reducirá el crecimiento económico.
En ese escenario, reducir tasas prematuramente podría prolongar las presiones inflacionarias, mientras que mantener una política restrictiva durante demasiado tiempo podría agravar las dificultades de financiamiento de empresas, hogares y gobiernos.
Francia, Italia y Grecia: la deuda soberana vuelve al centro del debate
Las tensiones fiscales representan una de las principales vulnerabilidades de la unión monetaria.
Según los datos de Eurostat publicados el 21 de octubre, la deuda pública de la eurozona alcanzó el 88,8 % del producto interno bruto al cierre del segundo trimestre de 2026.
Sin embargo, el promedio oculta importantes diferencias entre los países. Grecia registró una deuda equivalente al 140,8% de su PIB; Italia, al 139,9 %; Francia, al 119,1 %; Bélgica, al 110,2 %; y España, al 101,4%.
Estas cifras no significan, por sí solas, que los países estén próximos a un incumplimiento. La sostenibilidad de sus finanzas depende también del crecimiento económico, el costo promedio de la deuda, sus vencimientos y la confianza de los inversionistas. Pero reflejan una realidad: las economías con compromisos financieros elevados disponen de distintos márgenes para absorber aumentos persistentes en los costos de endeudamiento.
Francia constituye actualmente un foco particular de atención por el aumento de los rendimientos exigidos a sus bonos soberanos y la incertidumbre política que rodea sus perspectivas fiscales.
El riesgo para el BCE es que las diferencias en las condiciones de financiamiento entre los países dificulten la transmisión uniforme de su política monetaria.
En otras palabras, aunque Fráncfort establezca una sola tasa de referencia, las empresas y los gobiernos europeos no necesariamente accederán al crédito en las mismas condiciones.
¿Hasta dónde puede intervenir el Banco Central Europeo?
El BCE dispone de herramientas diseñadas para responder a situaciones en las que los mercados de deuda experimenten movimientos desordenados que amenacen la transmisión de la política monetaria.
Una de ellas es el Instrumento para la Protección de la Transmisión (TPI, por sus siglas en inglés), concebido para actuar frente a dinámicas injustificadas en los mercados que puedan comprometer la aplicación uniforme de las decisiones monetarias.
Sin embargo, estos mecanismos no constituyen una garantía automática de financiamiento para los gobiernos ni sustituyen la responsabilidad de cada país sobre sus cuentas públicas. Esta distinción resulta fundamental. La autoridad monetaria puede actuar para preservar el funcionamiento del sistema financiero, pero no puede resolver mediante tasas de interés los desequilibrios fiscales y las diferencias estructurales de todas las economías que utilizan el euro.
Por eso, la discusión sobre el futuro de la moneda única trasciende la elección del próximo presidente del BCE. También implica determinar cómo coordinar las políticas fiscales nacionales, fortalecer el crecimiento y evitar que los problemas financieros de una economía se propaguen al conjunto de la unión monetaria.
Una sucesión marcada por la política europea
El presidente del Consejo Europeo, António Costa, confirmó que el procedimiento para designar al sucesor de Lagarde comienza inmediatamente.
Entre los nombres mencionados en la prensa internacional figuran el español Pablo Hernández de Cos, exgobernador del Banco de España y actual director general del Banco de Pagos Internacionales, y Klaas Knot, expresidente del banco central de Países Bajos.
La designación requiere un proceso institucional en el que intervienen los gobiernos de los países de la zona euro y las instituciones europeas.
El relevo coincidirá, además, con otros cambios en la dirección del organismo. Isabel Schnabel dejará el Comité Ejecutivo en enero de 2027, mientras que el mandato del economista jefe Philip Lane finalizará en mayo. La coincidencia de estas vacantes podría convertir la renovación del liderazgo del BCE en una negociación más amplia entre los gobiernos europeos.
El proceso también pondrá a prueba la capacidad de los países miembros para preservar la independencia de la autoridad monetaria en un contexto de creciente polarización política.
Lagarde deja una institución con reglas de sucesión definidas, pero su relevo vuelve a poner sobre la mesa un interrogante de largo plazo: cómo sostener una política monetaria única entre países cuyas realidades económicas y fiscales no siempre avanzan al mismo ritmo.
Con información de EFE, Reuters, AP, Banco Central Europeo, Consejo Europeo y Eurostat.