Por revistaeyn.com
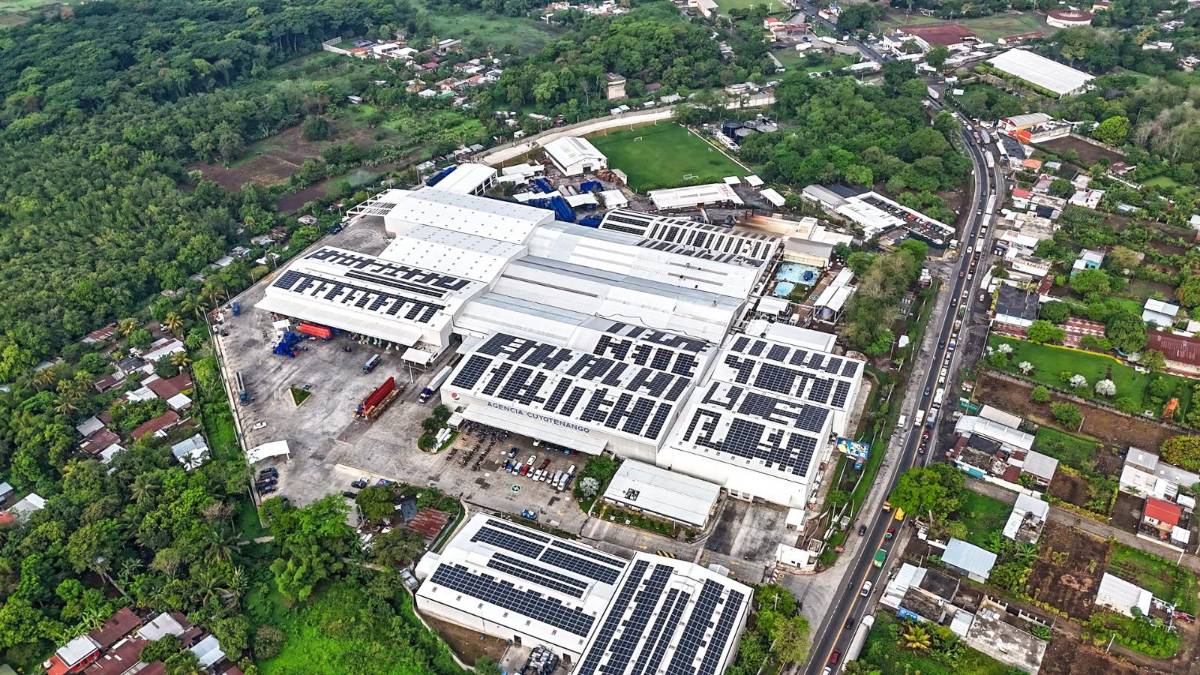
Fitch Ratings asignó una calificación de 'BB' a los bonos senior no garantizados propuestos por The Central America Bottling Corporation (CBC), por US$875 millones, en una operación destinada principalmente a refinanciar deuda existente y extender el perfil de vencimientos de la compañía.
La agencia también confirmó en 'BB' la calificación de incumplimiento de emisor (IDR) de largo plazo de CBC, con una perspectiva estable. Los nuevos bonos se situarán pari passu con las obligaciones senior no garantizadas existentes de la embotelladora.
De acuerdo con Fitch, los recursos de la emisión serán utilizados para refinanciar parte de los pagarés senior no garantizados con vencimiento en 2029 y un préstamo sindicado, además de cubrir necesidades corporativas generales. La transacción permitirá extender algunos vencimientos de corto plazo hasta 10 años y será neutral respecto al nivel total de deuda de la compañía.
La calificación incorpora la posición consolidada de CBC como uno de los principales embotelladores dentro del sistema PepsiCo, así como la diversificación de su portafolio, que combina marcas franquiciadas de PepsiCo y Ambev con productos propios desarrollados bajo su unidad de negocio Beliv.
Fitch destacó que los refrescos carbonatados y las categorías no carbonatadas representaron aproximadamente la mitad del volumen de ventas de CBC en 2025. La empresa mantiene posiciones relevantes en Guatemala, Ecuador y Jamaica, mientras que también cuenta con posiciones líderes en bebidas isotónicas en Guatemala, El Salvador, Honduras, Jamaica y Nicaragua, mercados que conjuntamente representan cerca del 65 % de sus ventas totales.
La agencia espera que CBC mantenga un desempeño operativo estable, con un crecimiento de ingresos de un dígito bajo en 2026 y de un dígito bajo a medio entre 2027 y 2029.
Fitch proyecta además que la gestión de ingresos, la eficiencia operativa y la cobertura de materias primas permitirán mantener el margen EBITDA alrededor del 15 % durante el período de calificación.
En materia financiera, CBC generó US$207 millones de flujo de caja operativo en 2025. La agencia prevé un flujo de caja libre entre ligeramente negativo y neutral durante 2026-2029, mientras el apalancamiento neto se mantendría entre 3.0 y 4.0 veces EBITDA.
Entre los factores de riesgo, Fitch señala la exposición de CBC a economías con condiciones más débiles en el Caribe y Sudamérica, así como su menor escala, menor margen de rentabilidad y mayor apalancamiento frente a otros grandes embotelladores regionales.
La emisión propuesta contribuirá a reducir la presión de vencimientos, considerando que los pagarés con vencimiento en 2029 representaban el 62 % de la deuda total al 30 de junio de 2026.